Wie der Anschlussstopp für Großverbraucher zur Chefsache für die Energieversorgung von Unternehmen wird – und was das für Banken und Sparkassen bedeutet
Wer in den vergangenen Monaten mit Unternehmenslenkern gesprochen hat, irgendwo zwischen Flensburg und Garmisch, kennt den Satz: „Wir wollten nur einen Anschluss haben.“ Dahinter steckt nicht immer eine milliardenschwere Investition. Manchmal ist es schlicht eine neue Halle, ein zweiter Standort, eine Ladeinfrastruktur für die Lkw-Flotte, eine Wärmepumpe, ein Rechenzentrum – und die Antwort des örtlichen Netzbetreibers fällt knapp aus: Es ist keine Kapazität da. Nicht dieses Jahr. Nicht in fünf Jahren. In manchen Regionen, so heißt es inzwischen unumwunden, vorerst gar nicht.
Was vor zwei Jahren noch als temporäres Reibethema durchging, das sich mit etwas Geduld und einem höflichen Anruf beim Stadtwerk klären ließ, hat sich zu einem strukturellen Problem entwickelt, das Standortentscheidungen, Investitionspläne und nicht zuletzt Bilanzen von Mittelständlern und Konzernen gleichermaßen berührt. Und es ist – das ist die andere Hälfte der Geschichte – ein gewaltiges Beratungsfeld. Nicht für Energieberater allein, sondern für alle, die mit Unternehmen über deren Zukunft sprechen: Steuerberater, Anwälte, Ingenieure und eben auch Banken. Genau deshalb verdient das Thema einen Platz im Vertriebsalltag jedes Firmenkundenberaters.
Wie schlimm ist es wirklich? Ein Lagebericht
Beginnen wir mit dem prominentesten Fall, weil er die Dimensionen anschaulich macht. In Hamburg – der zweitgrößten Stadt der Republik, wirtschaftsstolz, wachstumsorientiert und offiziell bestrebt, bis 2040 klimaneutral zu sein – hat der städtische Netzbetreiber Hamburger Energienetze die Finger auf den Tisch gelegt: An den großen Umspannwerken des Stadtgebiets gibt es schlicht keine Kapazitäten mehr. Zusätzliche Großverbraucher können vorerst nicht angeschlossen werden; stattdessen wurde ein Vergabeverfahren für knappe Hochspannungsanschlüsse aufgesetzt, um zumindest transparent zu machen, wer beliefert wird und wer nicht. Private Haushalte und sensible Einrichtungen wie Kliniken bleiben versorgt – aber wer als Industriebetrieb im Hafen seine Prozesse elektrifizieren, eine Elektrolyse aufbauen oder auch nur die Produktion erweitern will, rückt in eine Warteschleife, die sich über Jahre, im Einzelfall über ein Jahrzehnt erstrecken kann. Die Handelskammer warnt seitdem unmissverständlich: Viele Betriebe könnten ihre Produktionsprozesse sonst nicht elektrifizieren und Wachstumschancen nicht nachhaltig nutzen. Die Stadt selbst hat ein Ziel, das sie mit eigener Kraft kaum noch einlösen kann, solange das Netz nicht mithält.
Hamburg ist kein Einzelfall, auch wenn die Hansestadt mit ihrem klaren Bekenntnis zur Klimaneutralität bis 2040 eine besondere Ausgangslage hat. Der norddeutsche Netzbetreiber EWE Netz, zuständig für weite Teile des Nordwestens zwischen Ems, Weser und Elbe, hat vor einiger Zeit etwas getan, das in der Branche für Aufsehen gesorgt hat: Er hat Briefe an alle Bürgermeister und Landräte in seinem Netzgebiet geschrieben, mit der im Kern einfachen Botschaft, dass sich Kommunen nicht darauf verlassen sollten, neue Großverbraucher kurzfristig anschließen zu können. Für Kommunalpolitiker, die mit Gewerbeparks und Ansiedlungen Steuereinnahmen und Arbeitsplätze in ihre Gemeinden holen wollen, ist ein solches Schreiben der Worst Case: Sie können Brachflächen ausweisen, Gewerbeparks planen und Fördermittel einwerben – am Ende fehlt der Stromanschluss.
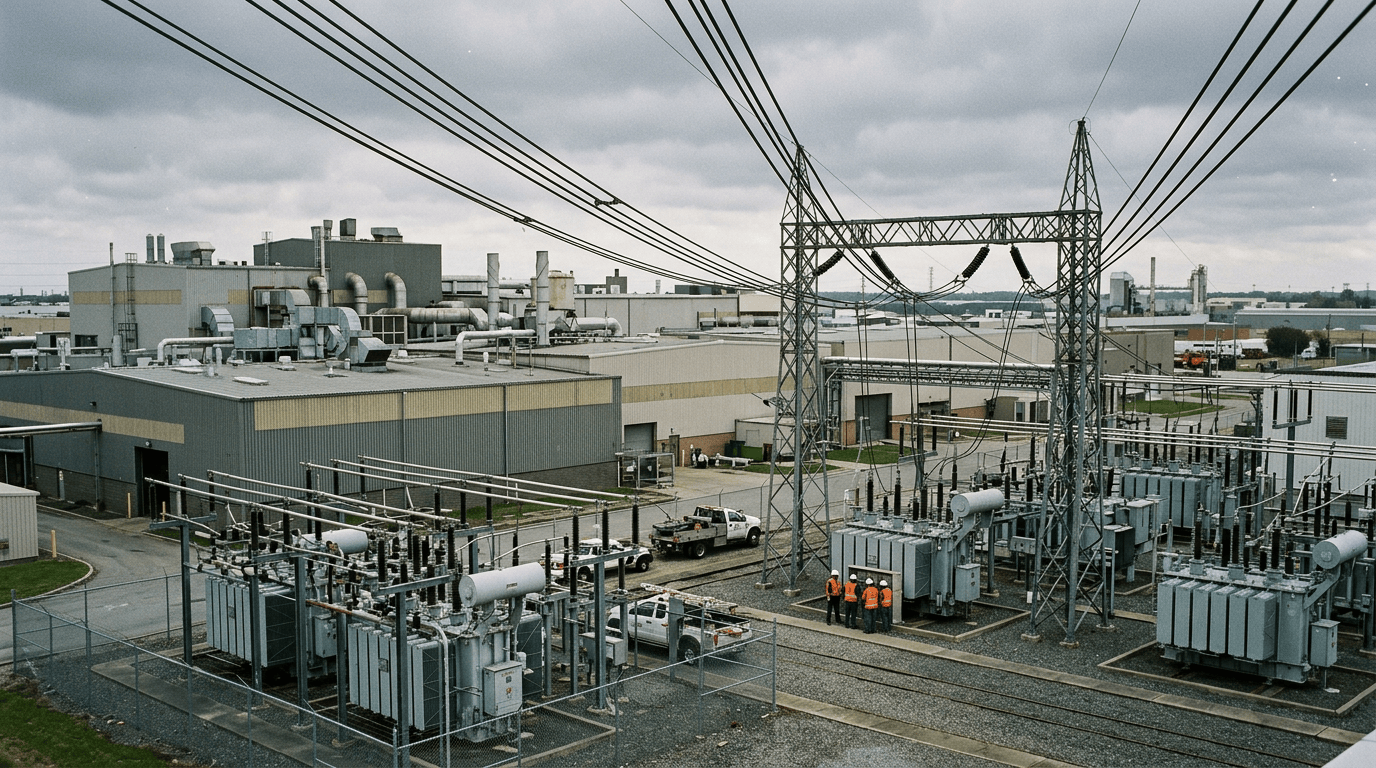
Wer genauer hinschaut, findet das Muster überall. Auf der Höchstspannungsebene, auf der Stahlwerke, Chipfabriken, Automobilwerke und Rechenzentren hängen, bestätigen die Übertragungsnetzbetreiber erhebliche Engpässe; von 50Hertz heißt es unumwunden, dass auch dort „erhebliche Probleme“ sichtbar sind. Amprion spricht davon, dass Speicher, Rechenzentren, Elektrolyseure und industrielle Großverbraucher zunehmend um begrenzt vorhandene Netzverknüpfungspunkte und Schaltfelder konkurrieren. Bundesweit liegen Anschlussanfragen im Umfang von mehreren hundert Gigawatt auf dem Tisch – ein Vielfaches dessen, was in absehbarer Zeit tatsächlich angeschlossen werden kann. Die Zahl ist mit Vorsicht zu genießen, weil Anfragen oftmals mehrfach und großzügig gestellt werden, aber als Größenordnung ist sie doch aufschlussreich.
Zwei Fälle aus der Fläche zeigen, wie konkret das wird. Im badischen Raum gab ein örtlicher Verteilnetzbetreiber an, keine zusätzlichen Lasten mehr aufnehmen zu können. In Mittelfranken wartet eine geplante Milliardeninvestition des US-KI-Anbieters Anthropic in Neuhof an der Zenn auf seinen Netzanschluss – ein Projekt, das einer ganzen Region Aufmerksamkeit und Wohlstand versprach und das bislang am Stromnetz scheitert. Und im Rheinischen Revier, wo der Strukturwandel „von der Kohle zur KI“ wirken soll, träumen Kommunen weiter von neuen Industriebetrieben auf ehemaliger Braunkohlefläche: Ein mit öffentlichen Mitteln angelegter Gewerbepark verzögert sich nach Angaben des zuständigen Netzbetreibers bis tief in die 2030er-Jahre, weil die Versorgung des Gebiets erst dann sicherzustellen sein dürfte. Davon hängen Arbeitsplätze, Wertschöpfung und kommunale Haushalte ab.
Die Ursachen sind hinlänglich bekannt, aber es lohnt sich, sie in Erinnerung zu rufen, weil sie bestimmen, wie lange das Problem dauern wird. Erstens: Der Netzausbau in Deutschland – das Transportnetz wie die Verteilnetze, aber vor allem die vielen Umspannwerke und Schaltfelder zwischen beiden – kommt seit Jahren schleppend voran; eine komplexe Genehmigungspraxis, Personalmangel bei den projektierenden Stellen, Lieferengpässe bei Transformatoren und Kabeln und eine Planungspraxis, die auf Lastprognosen von gestern beruht, bremsen den Ausbau. Zweitens: Die Nachfrage wächst schneller als jede Prognose. Rechenzentren, Wärmepumpen, E-Mobilität, Elektrolyseure und die Elektrifizierung der Industrie – alles gleichzeitig, alles auf ein und dasselbe Netz. Drittens – und das ist die vielleicht unterschätzte Pointe: Die Energiewende macht dieses Netz im Ergebnis nicht kleiner, sondern größer. Was dezentral entsteht, muss an den Übergabepunkten zusammengeführt werden können, und genau dort – Umspannwerke, Schaltfelder, Netzverknüpfungspunkte – liegt der Engpass.
Umschreiben wir es einmal ganz nüchtern: Es ist kein Energiemangel, sondern ein Anschlussmangel. Es mangelt nicht an Strom, sondern an der physischen Möglichkeit, ihn dorthin zu transportieren, wo er gebraucht wird. Diese Unterscheidung ist für Unternehmen zentral, denn an einem Energiemangel kann ein einzelner Betrieb nichts ändern – an seiner Anschlusssituation sehr wohl. Und genau das ist das Thema dieses Beitrags.
Was der Anschlussstopp für Unternehmen bedeutet – jenseits der Schlagzeilen
Für ein Unternehmen klingt „kein Netzanschluss“ zunächst wie ein Ansiedlungsproblem, wie etwas, das andere betrifft: Konzerne mit Standortsuche, Rechenzentrumsbetreiber, Städte. Diese Lesart greift zu kurz. Der Anschlussstopp wirkt auf drei Ebenen in den Bestand hinein.
Ebene eins: Wachstum stößt an eine physische Grenze. Ein Maschinenbauer, der eine zweite Fertigungslinie aufbauen will, braucht dafür zusätzlich womöglich ein- bis zweistellige Megawatt. Ist die Netzkapazität am Standort ausgereizt, wächst das Unternehmen nicht – nicht einmal dann, wenn die Orderlage es hergibt und die Finanzierung steht. Das ist betriebswirtschaftlich ein seltener, sehr unangenehmer Zustand: Kapital ist vorhanden, Nachfrage ist vorhanden, aber ein einzelner physischer Engpass begrenzt den Umsatz. Beratern, die Unternehmen bewerten, sollte einleuchten: Ein am Netz hängender Wachstumsstopp ist etwas anderes als ein marktlich begrenztes.
Ebene zwei: Die Elektrifizierungsvorhaben kollidieren mit der Anschlussrealität. Die Transformation der Prozesse – von gasbeheizten Öfen auf elektrische Heizregister, von fossil beheizten Gebäuden auf Wärmepumpen, von Dieselflotten auf E-Lkw – ist für viele Betriebe nicht mehr optional; sie folgt aus den Dekarbonisierungsvorgaben der Kunden, aus den CBAM-Importregelungen, aus ESG-Berichterstattung, aus dem eigenen Kostenmanagement, das sich steigende CO₂-Preise ersparen möchte. All diese Schritte erhöhen die Stromnachfrage und erschöpfen bestehende Anschlüsse. Ein Unternehmen kann also ausgerechnet am Nachhaltigkeitsziel scheitern, das es erreichen möchte. Das erzeugt Handlungsdruck einer ganz besonderen Sorte: Es zwingt zur Eigenvorsorge.
Ebene drei: Der Wert des eigenen Anschlusses verändert sich. Ein Unternehmen mit einem gesicherten, leistungsfähigen Netzanschluss besitzt etwas, das anderen fehlt, und dessen Wert steigt – das kann mit der Zeit auf den Wert des Standorts durchschlagen, auf die Attraktivität der eigenen Flächen, auf die Miet- und Pachtpreise für Hallen mit gesicherter Energieversorgung. Umgekehrt können Standorte mit schwacher Anbindung an Attraktivität verlieren, und das nicht nur bei der Neubesiedlung, sondern auch, wennetwa geplante Erweiterungen am Stammsitz nicht mehr möglich sind, weil der lokale Trafo keine Leistung mehr hergibt. Für die Finanzierung von Immobilien, für die Bewertung von Werksanlagen, für leasingfinanzierte Investitionen ist das keine Randnotiz.
Zwei Einwände verdienen eine ernsthafte Antwort. Erstens: „Für kleine und mittlere Anschlüsse im Niederspannungs- und niedrigen Mittelspannungsbereich funktioniert die Versorgung doch nach wie vor, und der Anschlusszwang des § 18 EnWG gilt unverändert.“ Stimmt. Aber die Grenze zwischen „betroffen“ und „unbetroffen“ verschiebt sich laufend nach unten. Betriebe, die mit einer Erweiterung im niedrigen Megawattbereich in die Warteschleife rutschen, sind längst keine Giganten mehr. Ein Logistikzentrum mit Ladeinfrastruktur für eine E-Flotte, ein Sägewerk mit Pelletier-Anlage, ein Lebensmittelhersteller mit neuer Tiefkühllinie – alles kein Kernkraftwerk, und doch potenziell zu groß für das, was der örtliche Trafo hergibt. Zweitens: „Die Netzbetreiber bauen doch aus.“ Stimmt auch. Aber der Ausbau dauert Jahre bis Jahrzehnte, und ein Unternehmen, das 2027 eine Erweiterung plant, kann nicht warten, bis Mitte der 2030er-Jahre irgendwo ein neues Umspannwerk steht. Der Anschlussstopp ist ein Gegenwartsproblem, das sich nicht mit Zukunftsversprechen ausgleichen lässt.
Der Blick auf die Alternativen: Welche nachhaltigen Energieträger kommen infrage?
Wenn der Anschluss fehlt, der Energiebedarf aber da ist, fragt sich das Unternehmen notgedrungen: Was sonst? Die gute Nachricht vorab: Es gibt Alternativen, und die meisten passen sogar auffällig gut zur Dekarbonisierungsvorgabe. Die weniger gute: Keine davon ist trivial, keine ist kostenlos, und jede wirft technologische und aufsichtsrechtliche Fragen auf.
Die naheliegendste Option ist die eigene Erzeugung aus erneuerbaren Quellen – selbst produzieren, selbst verbrauchen, mit oder ohne den Umweg über das öffentliche Netz. Vier Technologien stehen dabei im Mittelpunkt:
– Photovoltaik ist längst die Einsteigertechnologie. Auf Dach und Carport oder auf eigenen Freiflächen ist sie, wo Flächen vorhanden sind, in relativ kurzer Zeit realisierbar, die Kosten sind über die Lebensdauer gut kalkulierbar. Ihr Nachteil ist bekannt: Sie liefert tagsüber, sommerlastig, wetterabhängig. Als Alleinlösung für ein produzierendes Unternehmen mit konstanter Last ist sie untauglich, als Baustein einer Versorgungsarchitektur aber fast schon Pflicht.
– Windenergie, wo Genehmigungslage und Raumplanung es zulassen, liefert Strom in Größenordnungen, die für Industrieansprüche relevant werden. Für ein einzelnes Unternehmen mit eigener Fläche ist die Realisierungshürde hoch, über Contracting-Partner oder Beteiligungsmodelle aber realistisch. In Küsten- und Windsorgebieten kann ein einzeler Anlagestandort mehr leisten als jedes Dach der Welt.
– Biogas-Blockheizkraftwerke kombinieren Strom- und Wärmeproduktion für Betriebe, die beides brauchen – Lebensmittelindustrie, Chemie, Papier, Molkereien – und liefern grundlastfähig und unabhängig vom Wetter. Voraussetzung ist eine erreichbare Biomasse-Logistik und eine Wirtschaftlichkeitsrechnung, die den Brennstoffpreis über zwanzig Jahre trägt.
– Grüner Wasserstoff ist die Option, über die alle sprechen, die aber heute am ehesten als Zukunftsoption taugt: Die Verfügbarkeit von grünem Wasserstoff in verlässlichen Mengen zu wettbewerbsfähigen Preisen ist bundesweit noch unsicher, und der Wirkungsgrad – Wasserstoff über eine Brennstoffzelle wieder in Strom zu verwandeln – ist für reine Stromversorgung enttäuschend. Sinnvoller ist H₂ dort, wo Prozesswärme oder chemische Prozesse direkt darauf umstellen können, oder als Wachstumsoption, über die man sich heute Flächen, Genehmigungen und Verträge sichert.
Ergänzt werden sollte der Blick um zwei Faktoren, die keine „Energieträger“ im engeren Sinne sind, aber im Energiekreislauf von Unternehmen eine enorme Rolle spielen. Abwärme und Solarthermie: Für Betriebe mit hohem Prozesswärmebedarf kann eine solarthermische Anlage oder die systematische Rückführung von Abwärme mehr bewirken als jede zusätzliche PV-Fläche auf dem Dach. Nicht immer ist Strom der richtige Hebel für die Gesamtbilanz eines Betriebs. Lastmanagement: Die günstigste Kilowattstunde ist die, die nicht bezogen werden muss. Spitzen kappen, Prozesse verschieben, Bedarfe glätten – das senkt nicht nur die Kosten, sondern auch den Bedarf an Anschlussleistung, und ist damit im Effekt die wirksamste Antwort auf ein knappes Netz.
Und jeder Baustein der Eigenversorgung muss ergänzt werden um Speicherung. Batteriespeicher glätten Tagesprofile und federn Aussetzer der Erzeugung ab; thermische Speicher verschieben Wärmelasten; wer vollständig netzunabhängig werden will, braucht auch Saison- und Langzeitspeicher – und einen deutlich dickeren Kostenbleistift. Für die meisten Unternehmen heißt Eigenversorgung deshalb realistischerweise: netzdienliche Teilautarkie statt vollständiger Netzersatz. Man erzeugt selbst, verbraucht einen Teil direkt, speichert, verschiebt Lasten – und kombiniert das mit einem weiterhin bestehenden, wenn auch kleineren Netzbezug. Ergänzend können auch Contracting- und Partnerschaftsmodelle eine Rolle spielen: Ein Dritter plant, baut und finanziert die Anlage auf dem Grundstück des Unternehmens, das sie betreibt und den Strom bezieht – für Betriebe, die Kapazität halten wollen, aber keine Investitionskraft oder Baukompetenz selbst aufbringen wollen oder können.
Eigenversorgung konkret: Was muss ein Unternehmen beachten?
Damit ist der Bogen zu der Frage geschlagen, die den Kern dieses Beitrags bilden soll: Was muss ein Unternehmen in die Hand nehmen, wenn es sich – aus Anschlussnot oder aus strategischer Überzeugung – um eine eigene Stromversorgung bemüht?
Erstens: die eigenen Lasten genauestens kennen und formen. Vor jeder Investition steht eine Analyse des Lastprofils: Welche Leistung zieht das Unternehmen wann? Was ist grundlastfähig, was ist verschiebbar? Ein Unternehmen mit flacher Last und moderater Spitze ist für Eigenversorgung wesentlich einfacher zu versorgen als eines mit extremen Spitzenlasten. Hier liegt oft das größte Potenzial, das nichts kostet: Lasten verschieben, Spitzen kappen, ein sauberes Lastmanagement der Anlagentechnik. Wer seine Bezugsleistung von fünf auf drei Megawatt drückt, hat seinen Anschluss womöglich gerade entlastet – und seine Erweiterungsfähigkeit zurückerhalten.
Zweitens: die Dimensionierung als Balanceakt. Zu klein dimensionierte Erzeugung bringt einen Anlagenpark, der die Netzabhängigkeit nicht wirklich senkt; zu groß dimensionierte Erzeugung wirft die Frage auf, wohin mit dem Überschuss – Einspeisung in ein Netz, das örtlich möglicherweise genau an derselben Grenze steht wie der eigene Anschluss. Die Dimensionierung folgt dem Lastprofil und der angestrebten Autarkie, nicht der verfügbaren Dachfläche.
Drittens: die Bestandteile der Anlage im Blick behalten. Eine eigenständige Stromversorgung besteht aus deutlich mehr als einem PV-Feld auf dem Dach:
– Erzeugungseinheiten, je nach Konzept PV, Wind, BHKW oder Kombinationen, samt zugehöriger Leistungselektronik (Wechselrichter, ggf. Frequenzumrichter);
– Speichersysteme, dimensioniert nach dem gewünschten Autarkiegrad und dem Lastprofil, nicht nach dem Katalog;
– ein Energiemanagementsystem (EMS), das Erzeugung, Lasten und Speicher in Echtzeit orchestriert – das eigentliche Gehirn der Anlage;
– Netzanschluss- und Schutztechnik: Netzform (netzparallel oder netzerschlossen), Notabschaltung, Inselbildungsfähigkeit für den Fall, dass die Anlage bei einem Netzausfall weiterlaufen soll („Island-Modus“), Umschalttechnik, Mess- und Zählkonzept, Blindleistung und Harmonik;
– Redundanz: Absicherung entweder durch Backup-Erzeugung oder eben doch durch einen kleineren Zweiganschluss ans öffentliche Netz. Wer beides hat, ist auf der sicheren Seite.
Viertens: der regulatorische und organisatorische Rahmen. Eigenversorgung geschieht in Deutschland nicht im rechtsfreien Raum. Anlagenbetreiber müssen sich unter anderem mit dem Erneuerbare-Energien-Gesetz und den damit verbundenen Förderregelungen befassen, mit den technischen Anschluss- und Netzzugangsregelungen nach EnWG und EEG, mit Anlagengenehmigungen (BImSchG bei BHKW, Bauordnungsrecht bei PV und Speichern) und seit einiger Zeit auch mit den Anforderungen an Cybersicherheit, die auf EMS und Steuerungstechnik zukommen. Für größere Vorhaben kommen zudem Verträge mit Netzbetreibern, Zulieferern und Betriebsführern hinzu. Für die meisten Betriebe gilt deshalb: keine vollständige Autarkie, sondern eine autarkiegestützte Versorgungsarchitektur. Das ist rechtlich einfacher, ökonomisch besser und für die Versorgungssicherheit genauso gut – sofern ein Anschluss überhaupt vorhanden ist. Das führt zirkulär zurück zum Ausgangsproblem, und genau an dieser Stelle wird aus einer Energiediskussion eine Finanzierungsdiskussion.
Fünftens und nicht zuletzt: die betriebswirtschaftliche Dimension. Eigenversorgung ist ein Investitionsgeschäft mit mehrjährigen Zeithorizonten, mit unsicheren künftigen Erlösen (Strompreise, CO₂-Preise, Förderkulisse) und mit technologiebedingten Risiken. Es ist, mit anderen Worten, ein klassisches Feld für Finanzierung, Risikostrukturierung und Investitionsentscheidungen. Nicht zufällig sind es Banken und Sparkassen, die in diesem Markt schon heute eine Rolle spielen.
Der Beratungsbedarf: Was Unternehmen wirklich brauchen
Wenn man so will, ist der Anschlussstopp ein gigantischer Katalysator für einen Beratungsmarkt, der längst existiert, aber deutlich an Tempo gewinnt. Denn die Frage, mit der ein Geschäftsführer abends am Küchentisch sitzt, lautet selten „Soll die Anlage 250 oder 400 Kilowattpeak haben?“. Sie lautet:
Müssen wir überhaupt handeln – und wenn ja, wie schnell? Das klingt banal, ist aber die Kernfrage. Nicht jedes Unternehmen braucht in den nächsten zwei Jahren eine eigene Stromversorgung. Was jedes Unternehmen braucht, ist eine fundierte Antwort auf die Frage, ob und wann welche Grenze erreicht wird und welche Optionen – Eigenversorgung, Anschlussverstärkung, Standortalternative, Lastmanagement – die richtige Mischung ergeben. Das erfordert eine standortbezogene Netzkapazitätsprüfung und eine Energiebedarfsplanung mit Zeithorizont. Das Ergebnis sind Szenarien mit Zahlen, keine Flipcharts.
Welche technische und wirtschaftliche Lösung passt zu uns? Danach kommen die Ingenieure. Aber jemand muss die Wirtschaftlichkeitsrechnung bauen, die Investition gegen die Alternative des Zukaufs und gegen das Risiko des Stillstands stellen und die Finanzierung strukturieren: klassische Investition, Leasing, Contracting, Energiepartnerschaft, „Energy as a Service“. Hier reicht technisches Know-how allein nicht; es braucht betriebswirtschaftliche Begleitung.
Wie überbrücken wir die Zeit, bis eine Lösung steht? Zwischen heute und einer realisierten Eigenversorgung liegen erfahrungsgemäß zwölf bis sechsunddreißig Monate – Genehmigungen, Bau, Inbetriebnahme. In dieser Zeit existiert das Anschlussproblem trotzdem. Was tut das Unternehmen, wenn die Erweiterung der Produktion genau in diesem Fenster ansteht? Kapazitätsreserven, Zwischenlösungen, Verhandlungen mit dem Netzbetreiber über Priorisierung, Umplanung – die Übergangszeit ist ein eigenes Beratungsfeld.
Wie stehe ich regulatorisch da? Genehmigungsrecht, das Verhältnis zum örtlichen Netzbetreiber, Förderkulisse, Versicherung, Haftung für Ausfälle, steuerliche Behandlung der Eigenerzeugung – das Feld verlangt eine Mischung aus juristischer und steuerlicher Expertise, die kaum ein Betrieb intern vorhält.
Was tun, wenn alles nicht reicht? Manchmal ist die ehrliche Antwort, dass am konkreten Standort keine Lösung existiert, die das Unternehmenswachstum in den nächsten Jahren tragen kann. Dann geht es um Standortalternativen – und die haben wirtschaftliche Konsequenzen jenseits des Energiethemas: investierte Mittel, Mitarbeiterbindung, Logistikkosten. Wer hier früh realistisch berät, hilft mehr als jede Optimismus-Präsentation.
Kurz: Der Beratungsbedarf ist kein monolithischer. Er ist eine Kette aus technischer Analyse, betriebswirtschaftlicher Bewertung, Finanzierungsstrukturierung und rechtlicher Absicherung. Kein Berater deckt diese Kette allein ab. Aber jemand muss sie zusammenführen – und der natürliche Kandidat dafür ist, wer dem Unternehmen ohnehin über Jahre verbunden ist.
Warum das die Bank betrifft – und wie man das Gespräch eröffnet
Und damit zu der Frage, die den Lesern dieses Blogs vermutlich am meisten am Herzen liegt: Was hat das alles mit Banken und Sparkassen zu tun? Die Antwort lautet: erstaunlich viel, und zwar gleich dreifach.
Erstens: Banken und Sparkassen finanzieren das hier beschriebene Geschehen. PV-Anlage, Speicher, BHKW, EMS – die Investitionen laufen typischerweise über langfristige Kredit- oder Leasingstrukturen. Wer das Thema Anschluss zum „irgendwann vielleicht“-Thema macht, überlässt konkrete Folgegeschäfte anderen – häufig genug Anbieter aus dem Nichtbankensektor.
Zweitens: Banken bewerten das Risiko. Eine Erweiterung, die am Netzanschluss scheitert, verändert die Planzahlen eines Unternehmens substanziell. Ein Standort, dessen Versorgung eingeschränkt ist, ist ein anderes Rating als einer mit gesicherter Versorgung. Wer im Firmenkundenbereich Kreditrisiken bewertet, sollte die Anschlussfrage in den kommenden Jahren ähnlich selbstverständlich prüfen wie die Frage nach der Fachkräfteverfügbarkeit oder der logistischen Anbindung; im gewerblichen Kundenbuch gehört sie in jeden Kreditprozess.
Drittens: Banken sind der natürliche erste Gesprächspartner. Wenn ein Geschäftsführer plant und sich Sorgen macht, dann sitzt er keinem Techniker zuerst gegenüber, sondern seinem Bankberater, mit dem ihn eine ohnehin laufende Beziehung verbindet. Das ist eine Chance, die man nicht nutzen muss – die sich aber nicht dauerhaft offen hält. Energieberater und Ingenieure werden in den konkreten Projektphasen unersetzlich sein; die Rolle, das Thema überhaupt auf den Tisch zu bringen und den Prozess dann zu begleiten, fällt aber der Bank zu, die dem Unternehmen ohnehin am nächsten steht.
Wie also spricht man ein Unternehmen auf diese Gemengelage an, ohne als Moralphilosoph oder als Angstmacher zu wirken? Ein paar Ansätze, die sich in der Praxis bewährt haben:
Über den Anlass ankommen, nicht über die Furcht. Der einfachste Einstieg ist das konkret anstehende Projekt. Gibt es Erweiterungspläne? Elektrifizierungsschritte? Standortverlagerungen? Dann ist die Frage „Ist der Netzanschluss dafür abgeklärt?“ keine Provokation, sondern die kompetente Nachfrage eines Beraters, der mitdenkt.
Hilfe zuerst, Produkt danach. Das Gespräch wird dann gut, wenn man mit Mehrwert ankommt. Eine Übersicht über die Förderkulisse, der Kontakt zu einem Energieberater, der Hinweis auf die Netzkapazitätsabfrage des örtlichen Netzbetreibers – nichts davon kostet die Bank Geld, und alles davon schafft die Grundlage für späteres Vertrauen. Wer gleich mit dem Finanzierungsprodukt winkt, verspielt den Status des unabhängigen Begleiters.
Faktenlage anbieten statt Marktmeinung. Konkrete Zahlen wirken. Der Hinweis, dass der lokale Netzbetreiber Engpässe signalisiert hat, dass Anschlussanfragen in Warteschleifen liegen, dass Rechenzentren und Industrie flächendeckend um Kapazität konkurrieren – das ist für die meisten Geschäftsführer heute keine Neuigkeit mehr, sondern die Bestätigung dessen, was sie ahnen. Aber die Ausdeutung, was das konkret für diesen Betrieb bedeutet, das ist der Mehrwert, den ein Berater liefern kann.
Differenzieren statt pauschalisieren. Nicht jedes Unternehmen ist betroffen. Ein Mittelständler mit stabilisiertem Verbrauch ist anders zu beraten als ein wachsender Industriebetrieb mit Elektrifizierungsplänen. Gerade die Fähigkeit, im Erstgespräch zu unterscheiden, schafft die Glaubwürdigkeit, die man braucht, wenn es später um Konkretes geht – und schützt davor, als reiner Produktverkäufer abgestempelt zu werden.
Zusammenarbeit anbieten statt Monolog halten. Was in der Praxis auffällig gut funktioniert: die Bank als Moderator eines kleinen Kreises aus Energieberater, Elektroplaner und Unternehmen. Das Gespräch muss nicht die technische Tiefe besitzen – es reicht, zu wissen, welche drei Telefonate man empfehlen kann.
Zielgruppen finden: Wie Berater mit KI und Daten passende Adressen identifizieren
Bleibt die letzte praktische Frage, die in der Umsetzung oft die entscheidende ist: Mit wem führt man diese Gespräche? Die intuitive Antwort – „alle Industrieunternehmen“ – ist zu breit und gleichzeitig zu schmal. Zu breit, weil sie den Berater mit einer Zielgruppe beliefert, die längst nicht überall betroffen ist. Zu schmal, weil sie die vielen kleineren Betriebe übersieht, die erst durch geplante Erweiterungen betroffen werden.
Relevant sind Unternehmen, bei denen eines oder mehrere der folgenden Kriterien erfüllt sind oder in absehbarer Zeit erfüllt sein werden:
– nennenswerter Stromverbrauch, typischerweise im Mittelspannungsbereich oder darüber;
– geplante oder vermutbare Expansion: Bauplanungen, Grundstücksankäufe, Personalaufbau, öffentliche Genehmigungsanträge;
– Branchen mit hoher Elektrifizierungslast – Maschinenbau, Metallverarbeitung, Lebensmittel, Logistik, Chemie, Rechenzentren, Kältetechnik;
– Standorte in Regionen mit dokumentierten Netzengpässen;
– absehbare zusätzliche Energiebedarfe: E-Lkw-Flotten, Wärmepumpen im gewerblichen Maßstab, Elektrolyse, neue Produktionslinien;
– Eigenerzeugungspotenzial: geeignete Dach- und Freiflächen, Bestand an PV- oder BHKW-Anlagen.
Und genau hier kommt die Nutzung künstlicher Intelligenz ins Spiel. Die stärksten Einsatzfelder bei der Zielgruppenidentifikation sind heute praxistauglich:
Karten und Netzbetreiberdaten mit Firmenstandorten verknüpfen. Es gibt inzwischen verfügbare Karten und Datenangebote zur Netzkapazität und zu Warteschleifen einzelner Regionen und Netzbetreiber, einige Netzbetreiber veröffentlichen Kapazitätsauskünfte für ihr Gebiet, Wissenschaft und Verbände sammeln Daten zu Warteschleifen und Anschlussengpässen. Wer diese Informationen mit Standortdaten von Unternehmen verknüpft – Gewerbeanmeldungen, Impressum, Branchenverzeichnisse –, erhält regionale Zielgruppenlisten von erstaunlicher Genauigkeit: „Alle mittelständischen Produktionsbetriebe im Landkreis X, der im Netzgebiet von Netzbetreiber Y liegt, der Engpässe signalisiert hat.“
Textquellen und öffentliche Quellen auswerten. Ein mittelständisches Unternehmen, das eine neue Halle baut, eine E-Flotte einführt, eine Produktionslinie ankündigt, verrät das nicht selten in Pressemitteilungen, Bauanträgen, Geschäftsberichten, Stellenanzeigen oder Social-Media-Posten. Sprachmodelle können diese Quellen in einem Umfang auswerten, den manuelle Recherche nicht mehr leisten kann, und liefern Kandidaten samt Begründung: Firma A, Grund: Bauantrag für neue Halle; Firma B, Grund: Pressemitteilung zur E-Lkw-Flotte; Firma C, Grund: Ausbau der Produktion laut Geschäftsbericht. Wer so priorisiert, statt kalte Listen abzutelefonieren, verdoppelt oder verdreifacht seine Erfolgsquote – und das ist der eigentliche Grund, warum KI hier nicht optional ist.
CRM-Daten mit externen Signalen anreichern. Wer ohnehin ein CRM betreibt, kann die Datensätze der eigenen Firmenkunden mit externen Signalen (Bauprojekte, Genehmigungen, Netzengpassregionen, Branchen-Messdaten) verknüpfen und daraus ein Scoring der Anschlussrelevanz je Kunde erzeugen. Das ist der Weg von „alle Firmen im Bestand“ zu einem sinnvoll priorisierten Gesprächsstrauß – und, nebenbei, ein hervorragendes Argument, die Datenqualität im CRM endlich einmal zu pflegen.
Sprachmodelle für die Ansprache nutzen. Wenn klar ist, welche Unternehmen man ansprechen will, kann ein Sprachmodell beim Formulieren von Erstkontakten helfen, die den konkreten Anlass des jeweiligen Unternehmens aufgreifen. Der Brief an die Firma A („Sie planen eine neue Halle – ist die Energieversorgung dabei schon gedacht?“) schlägt jede generische Kampagne.
Hinweise zu KI: Jede KI-gestützte Erkenntnis verdient eine kurze Verifikation, gerade beim Erstkontakt. Und: Datenschutz bleibt Datenschutz. Bei der Zusammenführung von Firmeninformationen und bei der Nutzung von CRM-Daten im Verbund mit externen Quellen gelten die Regeln der DSGVO, insbesondere sobald personenbezogene Daten von Mitarbeiternissen oder Inhabern im Spiel sind. Mit einer dokumentierten Datenbasis und einer sauberen Interessenabwägung ist das handhabbar, aber nicht gratis. Banken und Sparkassen haben hier ohnehin hohe interne Anforderungen – Compliance und Datenschutzaufsicht sollten von Anfang an eingebunden sein, nicht am Ende.
Drei Gesprächseinstiege für die Praxis
Wie könnte ein Erstkontakt konkret aussehen? Drei Muster, die sich als Einstieg bewährt haben, als Anregung für die eigene Praxis:
Szenario 1 – der Anlassfall. Ein Kunde meldet sich wegen einer Investitionsfinanzierung für eine neue Produktionslinie. Die Anschlussfrage ist der natürliche zweite Punkt in der Checkliste: „Sie bauen die Linie auf dem bestehenden Standort? Haben Sie sich vergewissert, dass Ihr Netzanschluss die zusätzliche Leistung trägt?“ Ehrliche Wahrscheinlichkeit: Der Kunde hat sich mit dem Thema befasst oder nicht – in beiden Fällen ist die Frage ein Signal von Professionalität.
Szenario 2 – der Anschluss an Nachhaltigkeitspläne. Ein Kunde berichtet von Elektrifizierungsplänen, von Dekarbonisierungsvorgaben der Kunden, von ESG-Zielen. Der Berater knüpft an: „Diese Schritte erhöhen Ihren Strombedarf substanziell. Zwei Fragen dazu: Wie sieht Ihr Anschluss aus – und haben Sie eine Vorstellung, wie Sie das finanzieren?“ Damit ist das Thema im Raum, ohne dass das Wort „Anschlussstopp“ je gefallen sein muss.
Szenario 3 – der Provokationsfall. Bei einem neutralen Jahresgespräch: „Darf ich eine Frage in den Raum stellen, die ich in letzter Zeit vielen meiner Kunden stelle? Was wäre, wenn der Netzbetreiber Ihnen einen Erweiterungsanschluss erst in zehn Jahren geben könnte?“ Das erzeugt ein Gespräch über ein Risikofeld, das den Kunden real betrifft – und positioniert den Berater als jemanden, der Entwicklungen sieht, bevor sie auf dem Tisch liegen.
In allen drei Fällen gilt derselbe Grundsatz: Der Berater muss keine technischen Fragen beantworten können, geschweige denn entscheiden, ob eine PV-Anlage 200 oder 300 Kilowattpeak haben soll. Er muss nur erkennen, dass die Frage existiert und ausgesprochen werden darf – und die nächsten Schritte anbieten können.
Das Fazit: Vom Anschluss zum Anschluss
Vielleicht der stärkste Gedanke zum Schluss. Was hier sichtbar wird, ist keine Kurzgeschichte über Kabel und Umspannwerke. Es ist die Erzählung einer Volkswirtschaft, die gleichzeitig dekarbonisieren und digitalisieren will – und nach Jahrzehnten der Selbstverständlichkeit feststellt, dass die physische Infrastruktur der Stromversorgung plötzlich zum Engpass des Ganzen wird. Für Städte und Netzbetreiber ist das eine Herausforderung mit sehr langen Lösungszeiträumen. Für Unternehmen ist es eine Handlungsaufforderung mit einem überraschend kurzen Zeithorizont: Wer seine Versorgungssicherung in den nächsten zwei, drei Jahren nicht durchdacht hat, wird sie in zehn Jahren nicht mehr kurzfristig herstellen können.
Und für die Berater von Banken und Sparkassen ist es, bei aller handfesten Problematik, vor allem eines: ein Beweis dafür, dass die eigene Rolle als Begleiter von Unternehmen nicht darin besteht, Produkte zu verkaufen, die ohnehin angefragt werden. Sie besteht darin, Zusammenhänge zu sehen und anzusprechen, bevor andere sie sehen. Der Anschlussstopp ist so ein Zusammenhang. Er ist nicht das letzte seiner Art, das die Energiewende hervorbringen wird. Aber er ist das derzeit greifbarste Beispiel dafür, dass infrastrukturelle Rahmenbedingungen für Unternehmen zu einem anspruchsvollen, professionellen Beratungsthema geworden sind. Wer das Gespräch heute beginnt, führt es in zwei, drei Jahren nicht als Neuling.
Quellen und weiterführende Leseempfehlungen
– NDR/Tagesschau zu den Kapazitätsgrenzen der Hamburger Energienetze: [Hamburgs Stromnetz am Limit](https://www.ndr.de/nachrichten/hamburg/hamburger-stromnetz-fuer-grossverbraucher-ausgelastet,stromnetz-136.html)
– Handelsblatt zum Brief von EWE Netz an Kommunen und zu abgewiesenen Industrieprojekten: [Deutschlands Stromnetz bremst die Ansiedlung von Unternehmen](https://www.handelsblatt.com/unternehmen/energie/energie-deutschlands-stromnetz-bremst-die-ansiedlung-von-unternehmen/100266738.html)
– FOCUS Online zu den Engpässen bei Verteil- und Übertragungsnetzbetreibern (50Hertz, Amprion): [Netzbetreiber schlagen wegen Kapazitätsengpässen Alarm](https://www.focus.de/finanzen/problem-fuer-wirtschaftsstandort-deutschland-netzbetreiber-schlagen-wegen-kapazitaetsengpaessen-alarm_7d63c44e-6f82-436a-afe0-be2b62b9d611.html)
– Überblick zur bundesweiten Warteschleife von über 700 Gigawatt Anschlussanfragen: [Netzanschluss-Stau: Netzbetreiber vertrösten Industrie und Rechenzentren](https://aktiencheck.de/artikel/netzanschluss-stau-netzbetreiber-vertroesten-industrie-und-rechenzentren-um)
– Berichte zum auf Eis gelegten KI-Rechenzentrum in Mittelfranken und zum verzögerten Gewerbepark im Rheinischen Revier: [Apollo News](https://apollo-news.net/weder-ki-noch-industrie-mit-der-energiewende-netzbetreiber-lehnen-reihenweise-stromanschluesse-ab/) und [Web.de: Stromnetzausbau verzögert sich um mindestens zehn Jahre](https://web.de/magazine/wirtschaft/industrie-aechzt-stromnetzausbau-verzoegert-sich-jahre-42953834)

